Neobancos en Colombia: guía básica y tasas 2026
Que un neobanco te pague 9 % anual no lo hace mejor que tu banco de siempre. Significa que está pagando por tu plata, y la entidad decide cuánto te paga, influida por las tasas del Banco de la República y por su propia estrategia. Esa es la creencia que conviene corregir antes de abrir la primera cuenta. (Nu)
Esta guía te explica qué es un neobanco en Colombia, hasta cuánto está protegida tu plata, cuánto rinden hoy Nu, Lulo Bank, RappiPay y Pibank, y cómo elegir sin perseguir la tasa más alta. Uso Nu, Lulo y RappiPay, y separo lo que me ha pasado de lo que verifiqué en fuentes oficiales y de prensa, siempre con su fecha.
Una aclaración antes de empezar: esto es información y experiencia, no asesoría financiera.
¿Qué es un neobanco y en qué se diferencia de un banco?
Un neobanco es una entidad financiera que opera casi toda desde una app, sin oficinas, y que suele cobrar $0 de cuota de manejo. «Neobanco» es una etiqueta de mercadeo: legalmente la entidad puede ser un banco o no, y eso importa para lo que te cubre.
Para entender qué entidad está detrás de cada producto:
- Lulo Bank: establecimiento bancario.
- Nu (Nubank): Nu Colombia Compañía de Financiamiento S.A.
- RappiPay: compañía de financiamiento.
- Pibank: no es un banco distinto; es una marca de banca directa de Banco Pichincha S.A., vigilado por la Superintendencia Financiera. Sus cuentas de ahorro y CDT están amparados por Fogafín.
Ojo: que una entidad sea compañía de financiamiento no significa que opere sin control. Para el seguro, revisa la entidad legal y que el producto esté protegido por Fogafín; la vigilancia por sí sola no convierte cualquier inversión en un depósito asegurado.
Las billeteras como Nequi son otro producto y no las cubro acá.

¿Tu plata está protegida en un neobanco?
Sí, si tienes un producto protegido en una entidad inscrita en Fogafín. El seguro cubre hasta $50 millones por depositante y por entidad ante su liquidación. Dentro de ese límite se suman el capital, los intereses y los rendimientos de todos tus productos protegidos en la misma entidad. No son $50 millones de capital más intereses aparte. (Fogafín)
Qué significa en la práctica:
- El tope es por entidad, no por cuenta ni por app. Con $80 millones, repartir $50 millones en una entidad y $30 millones en otra cubre ese saldo inicial, pero los intereses que hagan superar el tope quedan por fuera. Conviene dejar margen. Pibank y Banco Pichincha no dan dos coberturas distintas: sus depósitos se suman porque corresponden a la misma entidad.
- Cubre cuentas de ahorro, corrientes y CDT, entre otros depósitos. No cubre productos fiduciarios ni productos de sociedades comisionistas de bolsa; tampoco convierte acciones o criptomonedas en depósitos asegurados.
- Ser fintech no te da cobertura por sí solo. Verifica la entidad inscrita y el producto protegido. El seguro es automático y gratuito para el ahorrador.
¿Cuánto rinden las cuentas de ahorro de los neobancos en 2026?
Estas son las tasas publicadas en las fuentes oficiales consultadas el 8 de octubre de 2026. Son rendimientos brutos y pueden cambiar; no equivalen a una tasa garantizada por un año. E.A. significa efectivo anual: expresa cuánto rendiría el dinero en un año si la tasa se mantuviera y se cumplieran las condiciones.
| Entidad | Tasa publicada | Condición clave | Fuente |
|---|---|---|---|
| PibankMarca de Banco Pichincha S.A. | 11 % E.A. | Desde $1; sin cuota de manejo; sin tarjeta débito, PSE ni Bre-B | Página oficial de Cuenta Pibank; tarifario vigente desde el 1 jun 2026 |
| Lulo BankEstablecimiento bancario | 9,50 – 10 %Bolsillos Flex · 10 % Lulo ProCuenta: 0,10 % E.A. | El saldo debe estar en Bolsillos para recibir la tasa alta; Pro exige cumplir los requisitos del programa | Página oficial y sección «Ahorra tu plata» |
| RappiPayCompañía de financiamiento | 9 % E.A.en BolsillosFuera de Bolsillos: 0,1 % E.A. | La página actual anuncia Bolsillos sin condiciones de movimientos mínimos | Tarifario vigente desde el 17 sep 2026 y página oficial de rentabilidad |
| NuCompañía de financiamiento | Por confirmarverifica la tasa vigente en la app | La pagina anuncia tasas de 9.25% EA | Página oficial de Cuenta Nu y contratos y tarifas |
Fuentes: Pibank; Lulo; RappiPay; Nu.
Corrección importante sobre RappiPay: el requisito de cuatro movimientos corresponde a información anterior. La página actual dice que los Bolsillos rentan al 9 % E.A. «sin ninguna condición». El 0,1 % corresponde al saldo fuera de Bolsillos, no a dejar de hacer cuatro movimientos.
En Lulo, los Bolsillos Programados a 60 y 90 días también publican 9,50 % E.A. para clientes Lulo y 10 % para Pro. Su rendimiento incluye una recompensa por cumplir el plazo: no confundas ese mecanismo con el de los Flex. Pro no es un plan de pago; exige cumplir las condiciones del programa, como recibir nómina o, para independientes, ingresos mensuales de al menos $3 millones y tener la cuenta marcada como exenta del GMF.
¿Por qué cambian las tasas de los neobancos?
Porque cada entidad ajusta lo que paga según el entorno económico y su estrategia comercial. La tasa del Banco de la República influye, pero no fija automáticamente la rentabilidad de las cuentas. En 2026 fue hacia arriba: Banrep la subió de 9,25 % a 10,25 % el 30 de enero (Valora Analitik), la llevó a 11,25 % en abril (El Colombiano) y al corte de esta revisión la tasa de política monetaria es de 12,25 %, vigente desde el 1 de octubre de 2026. (Banrep) Nu respondió subiendo las Cajitas de 8,75 % a 9,25 % desde el 9 de abril, según El Colombiano.
Ojo con la otra mitad. Una tasa quieta tampoco te asegura la tuya: en agosto de 2025, con Banrep manteniendo su tasa en 9,25 %, Nu bajó las Cajitas de 9,25 % a 8,25 % desde el 12 de agosto (Portafolio).
Una tasa de 9 % hoy puede ser 8 % el mes que viene, como pasó con Nu en agosto de 2025. Compara las cuentas por sus condiciones (a quién respaldan, cuánto te cubre Fogafín, si hay topes) y revisa la tasa cada tanto.
¿Cuánto cuesta el 4×1000 y cómo evitarlo?
El 4×1000, o GMF (Gravamen a los Movimientos Financieros), cobra $4 por cada $1.000 en operaciones gravadas de disposición de dinero. La exención general para las cuentas a las que aplica es de 350 UVT mensuales. La UVT es una unidad que usa la DIAN para expresar valores tributarios; en 2026 vale $52.374. Por tanto, 350 UVT equivalen a $18.330.900. (DIAN: resolución 0238, DIAN: concepto 6727)
No confundas la norma con la operación de las apps. El artículo 881-1 establece la aplicación consolidada del límite entre las cuentas del titular, sin exigir marcar una única cuenta. Sin embargo, la DIAN indicó en su Concepto 006727 del 24 de abril de 2026 que el sistema todavía no estaba implementado y que, en la práctica, continuaba la marcación de una cuenta. También señaló el derecho a exigir la aplicación del monto exento. No son 350 UVT adicionales por cada cuenta. Antes de mover tu dinero, confirma con tu entidad cómo aplica hoy la exención y cómo reclamar un cobro improcedente.
Si tu entidad sigue usando la marcación, estas son las instrucciones publicadas:
- Lulo: Productos → Cuenta → rueda de ajustes → GMF (4×1000) → Marcar cuenta; sigue la validación que indique la app.
- Nu: puedes solicitar la marcación desde la app; sus preguntas frecuentes indican hacerlo a través del chat de atención. Confirma allí el estado y la fecha efectiva.
- RappiPay: su guía indica desmarcar la cuenta anterior, esperar al menos 24 horas y solicitar la marcación de RappiCuenta desde la app. Ese tiempo es orientativo: confirma que el cambio quedó aplicado.
- Pibank: la solicitud se realiza en la sección «Solicitudes» de su app.
La devolución del 4×1000 de Lulo no quedó confirmada como beneficio vigente. El reglamento público encontrado describe una campaña que terminaba el 30 de junio de 2024: devolvía hasta $10.000 mensuales, equivalentes al impuesto sobre movimientos por $2,5 millones, con abono en los primeros diez días hábiles del mes siguiente. No significa que devolviera $2,5 millones. Como la vigencia publicada ya terminó, no cuento ese beneficio al comparar en 2026.
¿Qué es Bre-B y qué cambia para quien usa un neobanco?
Bre-B es el sistema de pagos inmediatos interoperables del Banco de la República: envías y recibes dinero entre entidades participantes con una llave, como el celular, el documento, el correo o un identificador alfanumérico. No es una app aparte: lo usas desde la aplicación de tu entidad.
En el balance de su primer año, publicado el 6 de octubre de 2026, el Banco de la República reportó más de 116 millones de llaves, más de 36 millones de usuarios y más de 1.700 millones de transacciones, por un valor superior a $262 billones. El 62 % de las operaciones fue inferior a $50.000. (Banrep)
Para ti, la consecuencia práctica es mover dinero sin pedir el número de cuenta, siempre que ambas entidades participen. No aplica a todos los productos: la Cuenta Pibank consultada todavía indica que no está habilitada para Bre-B.
Costos y límites que debes revisar:
- Tope del sistema en 2026: hasta $12.110.000 por transacción, equivalentes a 1.000 UVB (Unidad de Valor Básico). Cada entidad puede fijar límites menores de valor o número de operaciones. No confundas UVB con la UVT usada para el 4×1000. (Banrep)
- Nu: anuncia transferencias Bre-B gratuitas. Revisa los límites activos en tu app; la guía pública consultada todavía muestra un ejemplo de tope de 2025 y no permite confirmar un límite propio actualizado a 2026.
- Lulo: anuncia transferencias a $0. Su ayuda publica hasta $11.552.000 por envío, diez transacciones diarias y $17 millones totales al día. El monto por envío difiere del tope general de 2026: úsalo como límite publicado por Lulo, no como límite de todo Bre-B, y confirma el valor activo en la app.
- RappiPay: anuncia transferencias inmediatas gratis y su tarifario publica $0 para transferencias a otras entidades.
No necesitas verificar si Bre-B cuenta entre los cuatro movimientos de RappiPay para obtener el 9 %: esa condición ya no aparece en su oferta actual de Bolsillos. Y que una transferencia sea gratis no significa que esté exenta del 4×1000.
¿Cómo elegir un neobanco, paso a paso?
Elígelo por lo que vas a hacer con la cuenta, no por la tasa del mes. Estos son los pasos:
- Define el uso. ¿Vas a parquear plata que no necesitas ya o a pagar a diario? Pibank rinde 11 % pero no tiene tarjeta ni PSE: sirve para lo primero, no para lo segundo.
- Mira el tipo de entidad y el seguro. Que esté vigilada por la Superfinanciera y cubierta por Fogafín, como viste arriba.
- Lee la condición de la tasa. Ubicación del dinero (Bolsillos en RappiPay), requisitos del programa (Lulo Pro) o plazo. En RappiPay, el tarifario vigente desde el 17 de septiembre publica Bóvedas al 11 % E.A. a 90 días, 11,5 % a 180, 12 % a 360 y 13 % a 540; el retiro anticipado recalcula el rendimiento al 0,1 % E.A. La promoción de 13,5 % para aperturas del 17 al 25 de septiembre ya terminó: no la presento como vigente.
- Haz la cuenta. Ejemplo ilustrativo, que no sale de ninguna cuenta mía: con $5.000.000 al 9 % E.A. ganarías $450.000 en un año, y al 8 %, $400.000, si la tasa se mantuviera todo el año y reinvirtieras los rendimientos sin retirar dinero. La diferencia son $50.000 al año, antes de impuestos y del 4×1000. Si mover la plata te cuesta una condición o tiempo, esa diferencia no se paga sola.
- Reparte antes de superar $50 millones incluyendo intereses. El tope de Fogafín es por entidad legal; deja margen para los rendimientos y suma todos los productos protegidos en esa entidad.
- Revisa cada trimestre. Si la tasa baja, no tienes que mover la plata: primero mira cuánto cambió y si la otra cuenta realmente te paga más.
¿Qué riesgos tiene usar un neobanco?

El del día a día no es que el neobanco cierre, sino que cambien las condiciones sin que lo notes. Estos son los que veo:
- La tasa cambia. Lo viste arriba: sube y baja en semanas sin que tú hagas nada.
- La ubicación del dinero cambia el rendimiento. En RappiPay, los Bolsillos publican 9 % E.A.; el saldo fuera de ellos, 0,1 %.
- La concentración. Todo en una sola entidad más allá de $50 millones deja plata sin seguro.
Mi caso: uso Nu, Lulo y RappiPay, y también Arq y Global66, que no entran en esta comparación.
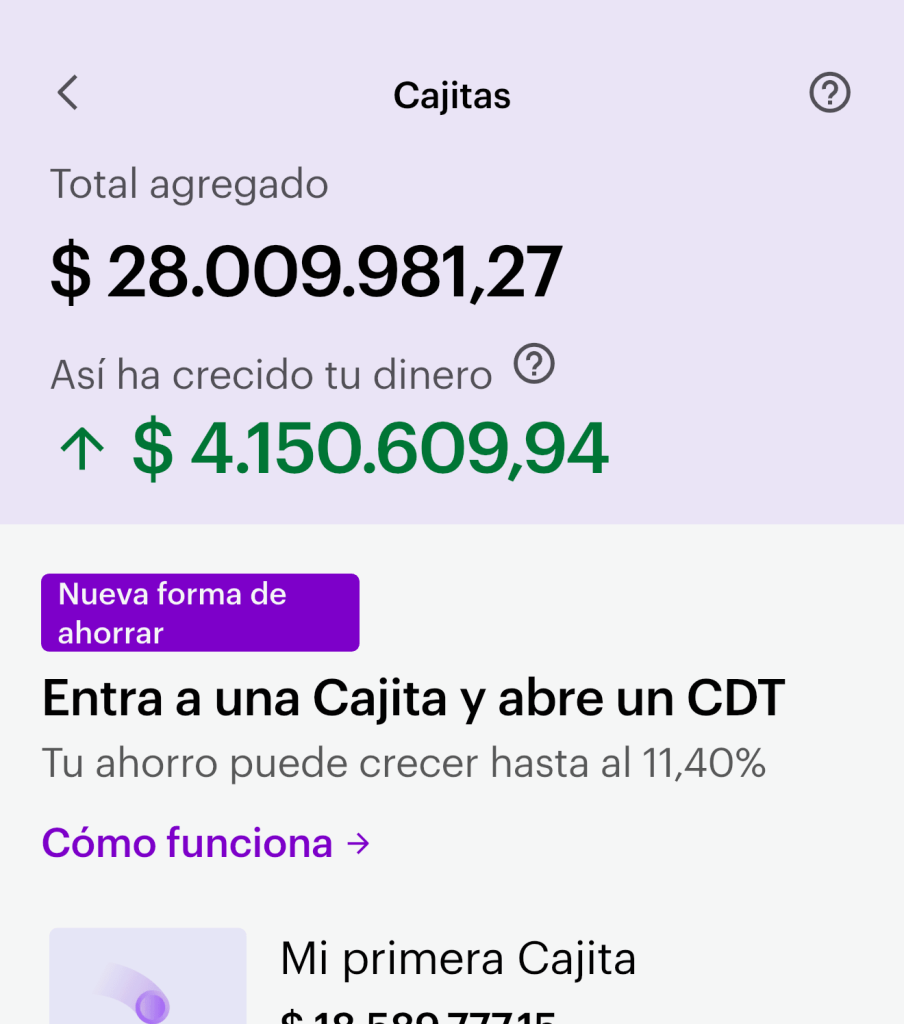
Captura cuenta en Nu
Errores comunes
- Mover toda la plata cada vez que otro neobanco sube un punto. Mover la plata cada mes por medio punto de diferencia casi nunca compensa el tiempo que te toma.
- Comparar tasas sin leer la condición. En RappiPay importa poner la plata en Bolsillos; en Lulo, cumplir los requisitos de Pro si quieres esa tasa.
- Pasar de $50 millones en una sola entidad. Lo que supera el tope de Fogafín no tiene seguro.
- Dejar el 4×1000 al azar. Confirma cómo aplica tu entidad la exención y revisa los cobros; no asumas que el límite se multiplica por tener más cuentas.
- Creer que «sin cuota de manejo» es «sin costos». Revisa el GMF y el canal de retiro. En las fuentes oficiales consultadas:
- Nu: cuota de manejo y transferencias a $0; un retiro en cajero gratis por mes y $6.800 por cada retiro posterior. El PDF enlazado por su página de tarifas muestra una fecha interna de actualización de mayo de 2025: confirma el valor en la app antes de retirar.
- Lulo: cuota de manejo, transferencias y retiros en la Red Verde de Servibanca a $0. No extiendas ese beneficio a cualquier cajero.
- RappiPay: cuota de manejo y transferencias a $0; retiro sin tarjeta en Davivienda a $0; con tarjeta, $7.300 en cajeros nacionales y $8.900 internacionales; reposición $26.000; recarga con tarjeta débito/crédito 4,5 %; conversión de compras internacionales a COP 2 %. Datos del tarifario vigente desde el 17 de septiembre de 2026.
- Tener una sola cuenta y ningún plan B. Si la app falla un día, necesitas otra forma de pagar.
Preguntas frecuentes
¿Son seguros los neobancos? Sus depósitos protegidos en entidades inscritas cuentan con seguro de Fogafín hasta $50 millones por persona y por entidad, incluyendo intereses. Eso no elimina los riesgos de fraude, fallas operativas o cambios de condiciones.
¿Qué pasa si la entidad se liquida? Fogafín determina y paga el monto asegurado con la información del liquidador. Su guía señala que procurará pagar dentro de los siete días hábiles siguientes a la liquidación, sujeto a la información suministrada por el liquidador. Es una meta de pago, no una garantía incondicional de disponibilidad al séptimo día. El excedente sobre $50 millones se reclama ante el liquidador.
¿Cuál tiene la mejor tasa? Entre las cuentas de disponibilidad inmediata con tasas verificables en esta revisión, Pibank publica 11 % E.A., Lulo Flex 9,50 % o 10 % según el programa, y RappiPay Bolsillos 9 %. Nu quedó pendiente de confirmación en la app. No compares directamente esas cuentas con un CDT o una Bóveda cuya rentabilidad depende de cumplir un plazo.
¿Por qué cambian las tasas? Las decide cada entidad según el mercado y su estrategia. La tasa de Banrep influye, pero no obliga a que las cuentas suban o bajen en la misma proporción.
¿Tengo que pagar el 4×1000? Depende de la operación y de las exenciones aplicables. La exención general es de 350 UVT mensuales, equivalentes a $18.330.900 en 2026; la norma prevé aplicarla de forma consolidada, no una vez por cada cuenta. Confirma con tu entidad el procedimiento operativo actual.

Conclusiones
Una cuenta digital puede servir para ahorrar, pagar a diario o ambas cosas, según el producto. No necesitas mudarte al que pague más este mes. La regla: lee la condición antes que la tasa y no pases de $50 millones en depósitos protegidos, incluidos los intereses, en una sola entidad legal. Lo que haría hoy: revisa tus cuentas, confirma cómo se aplica tu exención del 4×1000 y pon una alarma para volver a mirar las tasas en tres meses.
Si además estás armando una LLC y necesitas cuenta en Estados Unidos, mira cómo abrir una cuenta bancaria en USA para tu LLC. Y si quieres que te avise cuando cambie algo en estas guías, suscríbete al newsletter.
Última revisión de fuentes públicas: 8 de octubre de 2026. La tasa vigente de Nu y algunos límites y beneficios siguen pendientes de confirmación en app o con la entidad. Los datos que más cambian: las tasas de cada neobanco, el tope de Fogafín, el valor de la UVT y la tasa del Banco de la República. Esta guía es información y experiencia, no asesoría financiera.